Co trzeci nowy kredyt to refinansowanie. Kiedy przeniesienie hipoteki się opłaca
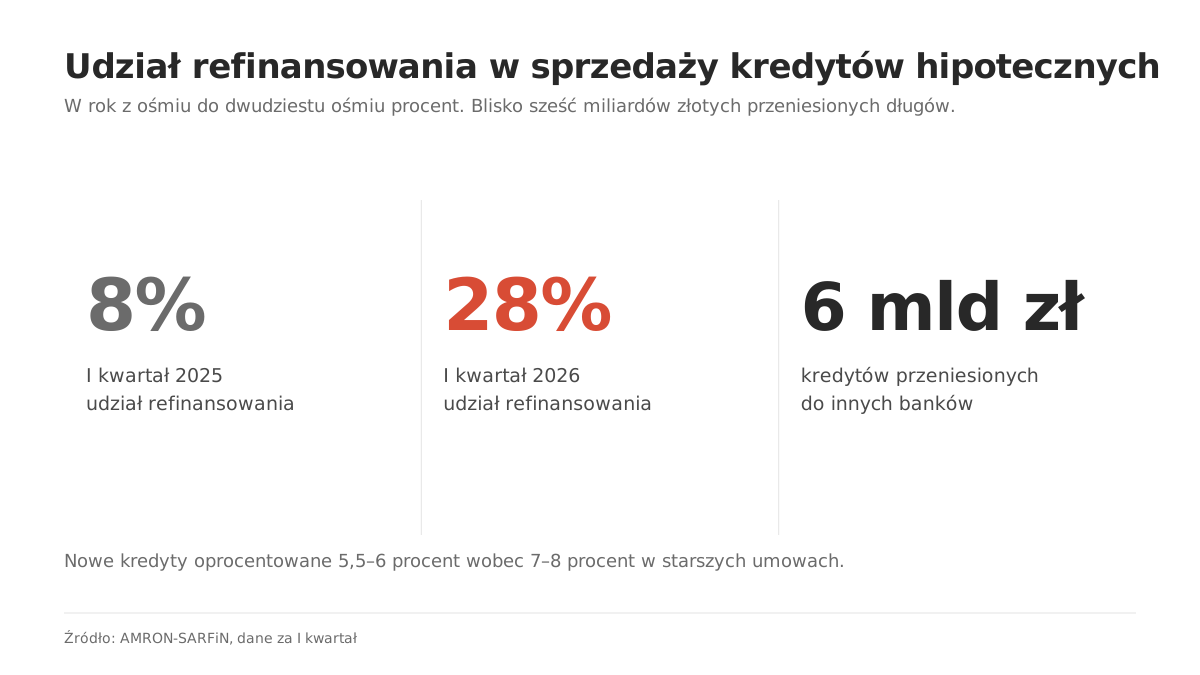
Rok temu refinansowanie stanowiło osiem procent sprzedaży hipotek. Dziś to blisko jedna trzecia. Powód jest prosty: kredyty sprzed dwóch lat mają oprocentowanie znacznie wyższe niż nowe oferty, a różnica przekłada się na kilkaset złotych miesięcznie.
Refinansowanie polega na zaciągnięciu nowego kredytu w innym banku i spłaceniu nim starego. Formalnie to nowa umowa, nowa hipoteka i nowa procedura kredytowa od początku.
Skala zjawiska
Liczby z pierwszego kwartału 2026 roku:
- udział refinansowania w sprzedaży hipotek wzrósł z 8 procent w pierwszym kwartale 2025 do około 28 procent;
- Polacy przenieśli do innych banków niemal 6 miliardów złotych kredytów;
- nowe kredyty były oprocentowane w okolicach 5,5 do 6 procent, podczas gdy starsze umowy niosły 7 do 8 procent;
- marże spadły do około 1,76 do 1,78 punktu procentowego dla kredytu ze zmienną stopą, co było najniższym poziomem od ponad dekady.
Podawane oszczędności sięgały ponad tysiąca złotych miesięcznie w najkorzystniejszych przypadkach, przy czym typowe wartości opisywane w danych rynkowych były niższe.
Kiedy warto policzyć
Refinansowanie ma sens najczęściej, gdy spełnione są łącznie trzy warunki:
1. Umowa jest starsza i zawiera wyższą marżę niż dostępne dziś oferty. Marża jest tu ważniejsza niż wskaźnik, bo wskaźnik masz taki sam w każdym banku. 2. Zostało dużo lat do spłaty. Im dłuższy pozostały okres, tym większa łączna oszczędność. 3. Twoja sytuacja finansowa jest nie gorsza niż przy zaciąganiu kredytu. Bank oceni zdolność od nowa.
Sytuacja odwrotna: przy kredycie, do którego zostało pięć lat, koszty przeniesienia zwykle zjadają oszczędność.
Co kosztuje refinansowanie
Tu jest miejsce, w którym rachunek często się rozjeżdża, bo liczy się samą różnicę w racie.
- Prowizja za udzielenie nowego kredytu, jeśli bank ją pobiera.
- Wycena nieruchomości dla nowego banku.
- Wpis hipoteki do księgi wieczystej: 200 zł opłaty sądowej, plus podatek od czynności cywilnoprawnych od ustanowienia hipoteki.
- Wykreślenie starej hipoteki: opłata sądowa.
- Ubezpieczenie pomostowe w nowym banku do czasu wpisu hipoteki. Po wpisie bank ma obowiązek zwrócić pobrane kwoty.
- Nowe ubezpieczenia wymagane przez nowy bank, z cesją.
- Opłata za wcześniejszą spłatę w starym banku, jeśli jeszcze obowiązuje.
- Czas. Procedura trwa zwykle kilka tygodni i wymaga skompletowania dokumentów jak przy pierwszym kredycie.
Prosty test: policz sumę wszystkich kosztów przeniesienia i podziel przez miesięczną oszczędność. Wynik to liczba miesięcy, po których refinansowanie zaczyna zarabiać. Jeśli wychodzi więcej niż dwa lata, warto się zastanowić.
Tańsza alternatywa, o której się zapomina
Zanim zmienisz bank, poproś swój obecny bank o obniżenie marży. To jest rozmowa, która kosztuje jeden telefon i nic więcej.
Bank ma powód, żeby Cię zatrzymać: koszt pozyskania nowego klienta jest wyższy niż utrzymanie obecnego, a Ty właśnie pokazujesz, że rozważasz odejście. Skuteczność rośnie, gdy masz w ręku konkretną, pisemną ofertę z innego banku.
Aneks do umowy jest szybszy, tańszy i nie wymaga nowej hipoteki.
Stała czy zmienna przy okazji przenoszenia
To dobry moment na przemyślenie konstrukcji, ale bez automatyzmu.
Warto wiedzieć, że udział decyzji kredytowych z oprocentowaniem okresowo stałym spadał: z około 90 procent w pierwszym kwartale 2025 do niespełna 80 procent rok później. Kredytobiorcy, widząc spadające stopy, częściej wybierali zmienną.
To jest zakład o kierunek stóp i warto go tak nazwać. Pytanie, które ma sens, brzmi inaczej: o ile może wzrosnąć moja rata, zanim zacznie mi to przeszkadzać. Jeśli odpowiedź to „o niewiele”, stała stopa kupuje spokój, nawet jeśli okaże się droższa.
A jeśli sprzedaję mieszkanie
Wtedy refinansowanie zwykle nie ma sensu, bo kredyt i tak zostanie spłacony z ceny sprzedaży. Ważna jest natomiast kolejność kroków:
- zaświadczenie z banku o saldzie zadłużenia i o zgodzie na wykreślenie hipoteki po spłacie;
- wpisanie mechanizmu spłaty do aktu notarialnego, z podziałem ceny na część idącą do banku i część do sprzedającego;
- po spłacie: wniosek o wykreślenie hipoteki z księgi wieczystej.
Ostatni krok bywa pomijany i wraca po latach, przy kolejnej transakcji.
| Sytuacja | Rekomendacja |
|---|---|
| Kredyt z wysoką marżą, 20 lat do spłaty | policzyć refinansowanie, najpierw poprosić o aneks |
| Kredyt z niską marżą | najpewniej nic nie robić |
| 5 lat do spłaty | koszty zwykle przewyższą oszczędność |
| Planowana sprzedaż w ciągu roku | nie refinansować, przygotować dokumenty do spłaty |
| Spadek dochodów od czasu zaciągnięcia | bank może odmówić, sprawdzić zdolność przed wnioskiem |
Najczęstsze pytania
Tak. To jest nowy kredyt, więc bank ocenia zdolność według dzisiejszych kryteriów i dzisiejszych dochodów. Zmiana formy zatrudnienia, nowe zobowiązania albo zaostrzone wymogi mogą wystarczyć do odmowy, mimo nienagannej historii spłat.
To już jest kredyt konsolidacyjny albo refinansowanie z dodatkowym celem i podlega innym zasadom, w tym wymogom dotyczącym wskaźnika wartości zabezpieczenia. Warto o to zapytać wprost przy pierwszej rozmowie, bo zmienia to całą kalkulację.
Zwykle kilka tygodni od złożenia wniosku do uruchomienia, plus czas na wpis hipoteki, w którym płacisz ubezpieczenie pomostowe. Warto zapytać nowy bank o realny termin, a nie o deklarowany.
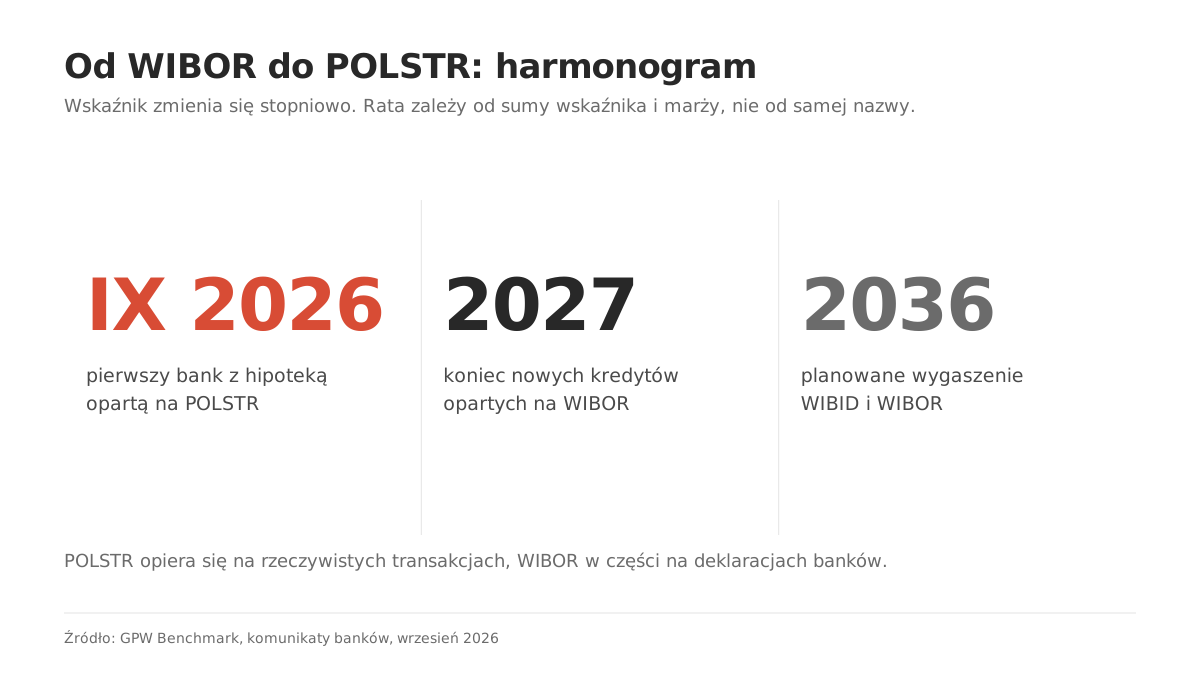
Sam wskaźnik nie jest wystarczającym powodem, bo o Twojej racie decyduje suma wskaźnika i marży. Porównuj całkowite oprocentowanie i całkowity koszt kredytu, a nie nazwę indeksu.
Skąd te liczby
Do uzupełnienia przed publikacją
- Potwierdzić aktualną stawkę PCC od ustanowienia hipoteki
- Rozważyć prosty kalkulator progu opłacalności refinansowania jako narzędzie na stronie
Sprzedajesz albo kupujesz i masz kredyt do przeniesienia? Uporządkujemy kolejność kroków, żeby jedno nie zablokowało drugiego.
Porozmawiajmy